
Công an tỉnh Tuyên Quang: Cảnh báo nguy cơ vi phạm pháp luật trong lĩnh vực thuế đối với doanh nghiệp, hộ kinh doanh hoạt động trong lĩnh vực du lịch
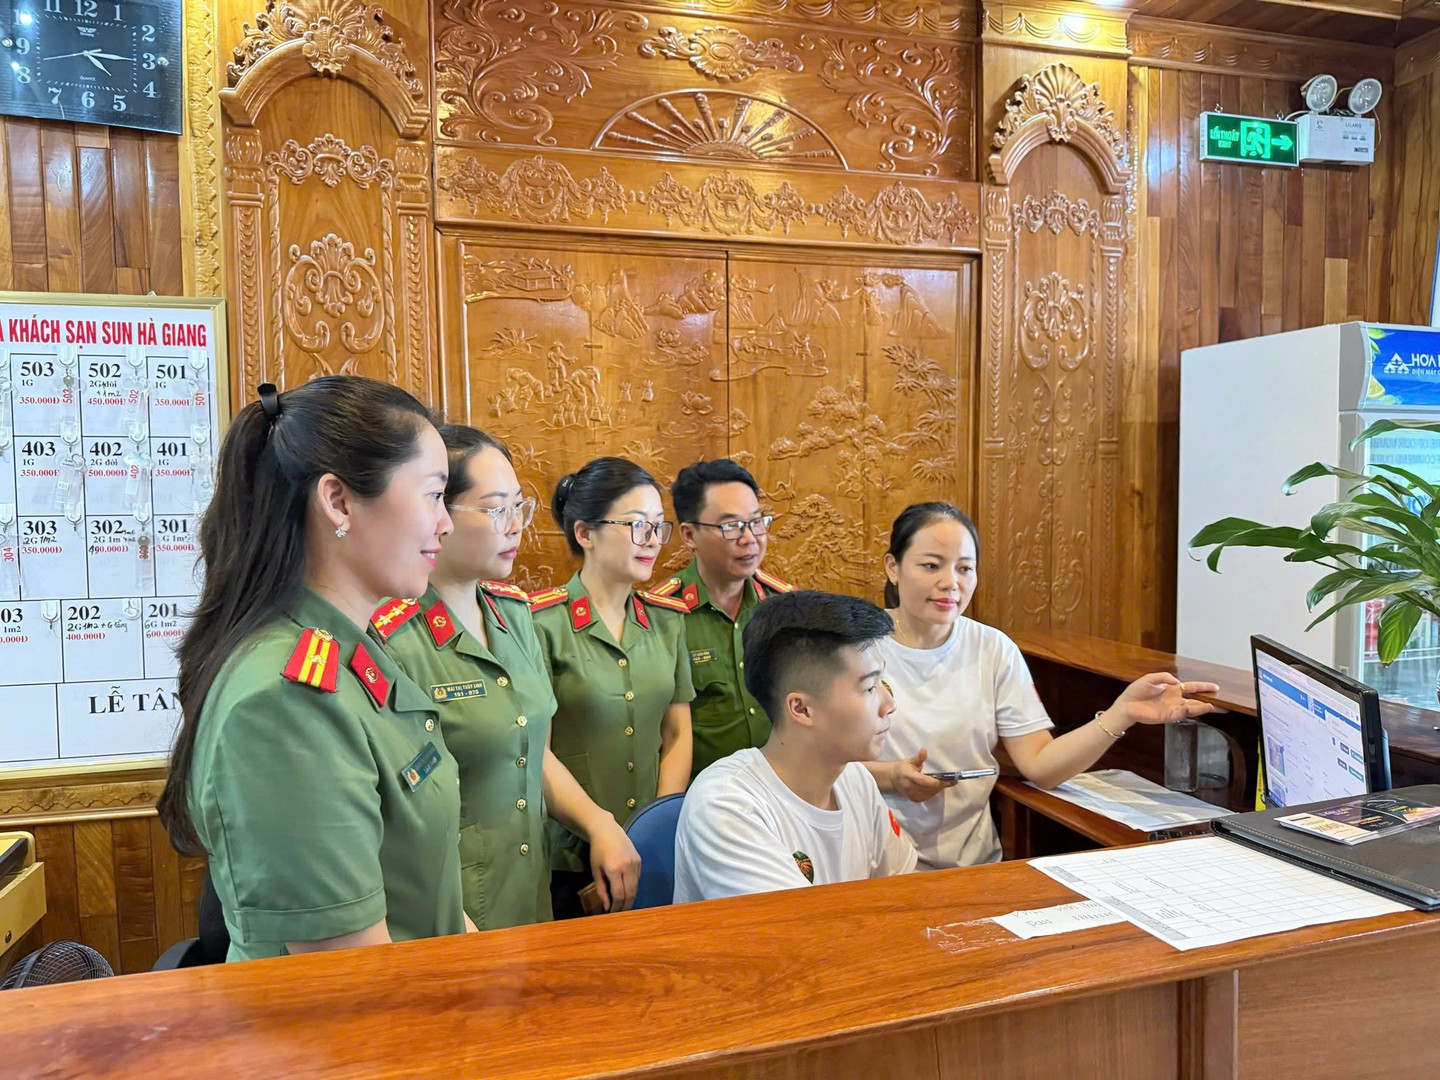
Thời gian qua, hoạt động kinh doanh dịch vụ du lịch trên địa bàn tỉnh có nhiều bước phát triển tích cực. Lượng khách du lịch ngày càng tăng, kéo theo nhu cầu về lưu trú, ăn uống, vận chuyển, vé tham quan, mua bán hàng hóa và các dịch vụ du lịch khác. Công an tỉnh Tuyên Quang đã liên tục phát đi cảnh báo tới các doanh nghiệp, cơ sở kinh doanh dịch vụ du lịch, lữ hành, lưu trú và nhà hàng trên địa bàn về nguy cơ vi phạm pháp luật trong lĩnh vực thuế.
12/10/2026
00:00
Nữ Miền Bắc
Trong bối cảnh ngành du lịch địa phương đang trên đà phát triển mạnh mẽ, việc một số đơn vị cố tình sử dụng các thủ đoạn gian dối để trốn thuế, làm thất thu ngân sách không chỉ vi phạm nghiêm trọng quy định của pháp luật mà còn ảnh hưởng lớn đến môi trường kinh doanh lành mạnh.
Ngày 10/9/2026, Cơ quan An ninh điều tra, Công an tỉnh Tuyên Quang ra Quyết định khởi tố vụ án, Quyết định khởi tố bị can, Lệnh bắt bị can để tạm giam đối với Vũ Thị Dung (sinh năm 1987, trú tại phường Hà Giang 1, tỉnh Tuyên Quang) về tội “Trốn thuế”, quy định tại khoản 3 Điều 200 Bộ luật Hình sự.
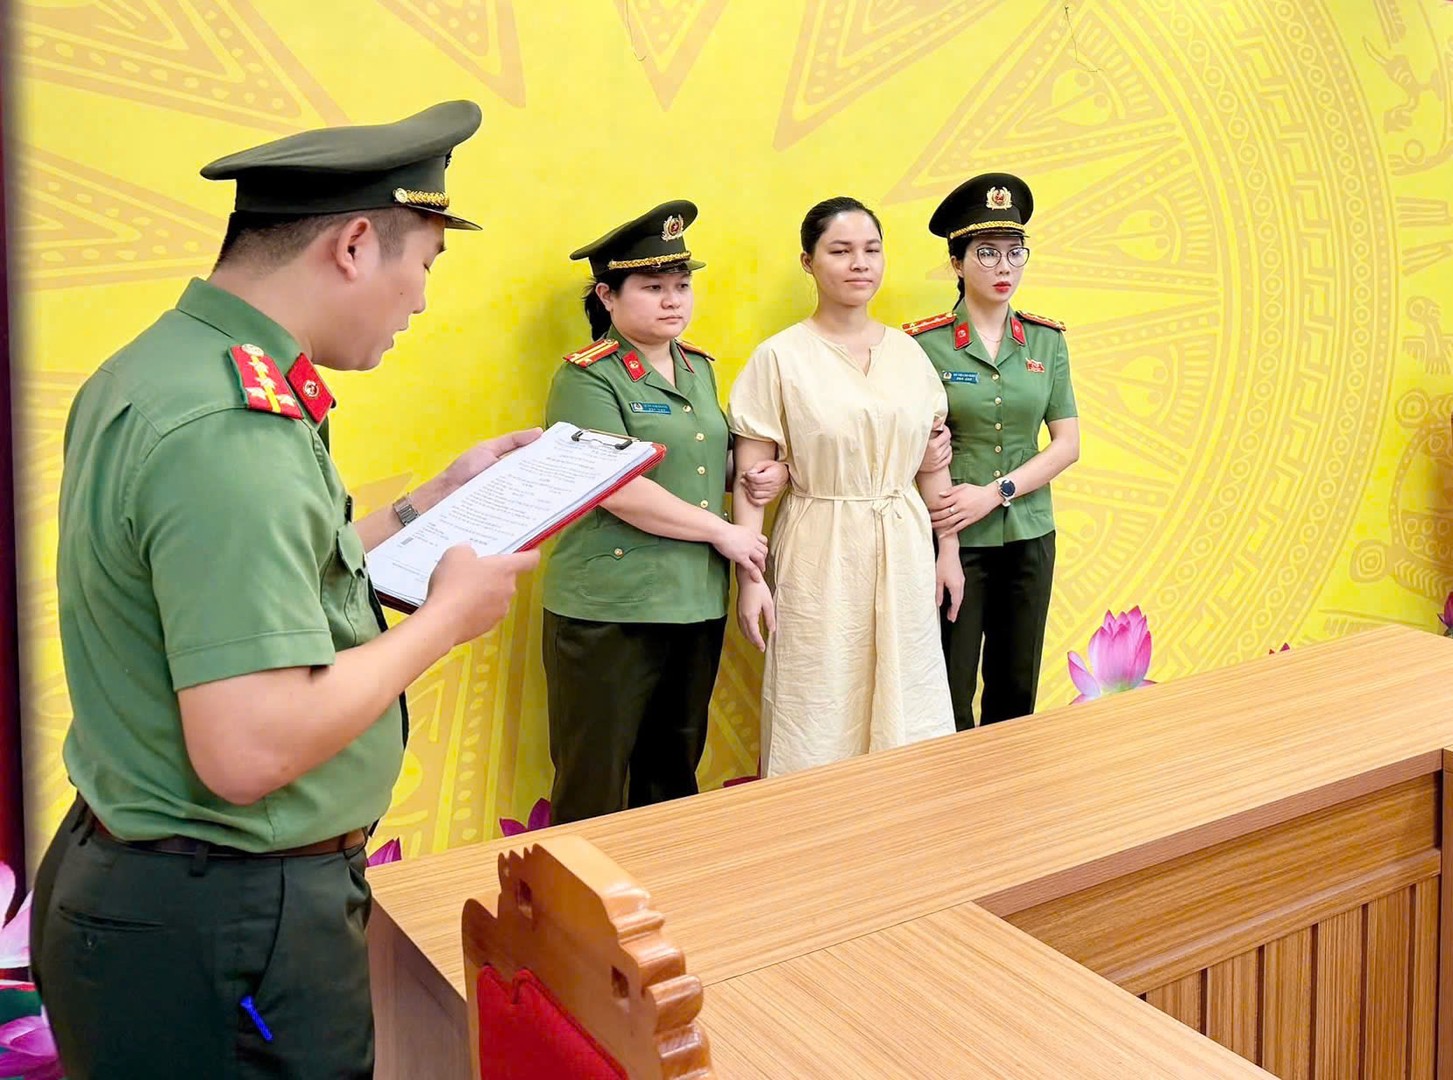
Theo tài liệu điều tra vào năm 2023, Vũ Thị Dung thành lập doanh nghiệp Công ty trách nhiệm hữu hạn một thành viên Explore Ha Giang với ngành, nghề kinh doanh là tổ chức du lịch lữ hành quốc tế, do Dung trực tiếp làm Giám đốc, quản lý và điều hành. Tuy nhiên, kể từ khi thành lập đến nay, Công ty của Vũ Thị Dung không thực hiện việc kê khai, nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp về cơ quan thuế, gây thiệt hại cho ngân sách Nhà nước hàng tỷ đồng.
Nhằm nâng cao nhận thức và tính tuân thủ pháp luật cho cộng đồng doanh nghiệp, lực lượng Công an Tuyên Quang đã đa dạng hóa công tác tuyên truyền các phương thức vi phạm phổ biến cùng những hậu quả pháp lý nghiêm trọng mà các chủ cơ sở có thể phải đối mặt thông qua các buổi tuyên truyền trực tiếp, tuyên truyền qua thông tin đại chúng và mạng xã hội, kết hợp tuyên truyền qua pano, băng rôn, khẩu hiệu ở những nơi công cộng để người dân dễ tiếp cận.
* Công an tỉnh Tuyên Quang khuyến cáo doanh nghiệp cần đặc biệt lưu ý các hành vi như:
Không nộp hồ sơ đăng ký thuế, hồ sơ khai thuế hoặc nộp quá hạn trên 90 ngày, dẫn đến thiếu số tiền thuế phải nộp hoặc làm tăng số tiền thuế được miễn, giảm, hoàn. Quy định tại điểm a, khoản 1, Điều 17 Nghị định quy định xử phạt vi phạm hành chính về thuế, hoá đơn, theo Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC ngày 27/8/2026 của Chính phủ.
Không ghi chép các khoản thu trong sổ kế toán, dẫn đến không xác định đầy đủ số tiền thuế phải nộp. Quy định tại điểm b, khoản 1, Điều 17 Nghị định quy định xử phạt vi phạm hành chính về thuế, hoá đơn, theo Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC ngày 27/8/2026 của Chính phủ.
Không lập hóa đơn hoặc ghi giá trị hóa đơn thấp hơn giá trị thực tế. Quy định tại điểm c, khoản 1, Điều 17 Nghị định quy định xử phạt vi phạm hành chính về thuế, hoá đơn, theo Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC ngày 27/8/2026 của Chính phủ.
Sử dụng hóa đơn, chứng từ không hợp pháp làm giảm số thuế phải nộp hoặc làm tăng số thuế được miễn, giảm, khấu trừ, hoàn. Sử dụng chứng từ, tài liệu không phản ánh đúng giao dịch thực tế, dẫn đến xác định sai nghĩa vụ thuế. Quy định tại điểm d, điểm đ, khoản 1, Điều 17 Nghị định quy định xử phạt vi phạm hành chính về thuế, hoá đơn, theo Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC ngày 27/8/2026 của Chính phủ.
Sử dụng hàng hoá thuộc đối tượng không chịu thuế, miễn thuế, xét miễn thuế không đúng mục đích quy định mà không khai báo việc chuyển đổi mục đích sử dụng, khai thuế với cơ quan thuế. Quy định tại Điểm e, Khoản 1, Điều 17 Nghị định quy định xử phạt vi phạm hành chính về thuế, hoá đơn, theo Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC ngày 27/8/2026 của Chính phủ.
Mức phạt tiền: Phạt tiền 1,5 lần số tiền thuế trốn đối với người vi phạm mà không có tình tiết tăng nặng, giảm nhẹ; Phạt tiền 2 lần số tiền thuế trốn đối với người vi phạm mà có một tình tiết tăng nặng; Phạt tiền 2,5 lần số tiền thuế trốn đối với người vi phạm mà có hai tình tiết tăng nặng; Phạt tiền 3 lần số tiền thuế trốn đối với người vi phạm mà có ba tình tiết tăng nặng trở lên. Biện pháp khắc phục hậu quả: Buộc nộp đủ số tiền thuế trốn vào ngân sách nhà nước (theo quy định tại khoản 2, 3, 4, 5 Điều 17 Nghị định quy định xử phạt vi phạm hành chính về thuế, hoá đơn, theo Văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC ngày 27/8/2026 của Chính phủ)
* Công an tỉnh Tuyên Quang khuyến cáo các cá nhân, tổ chức, doanh nghiệp hoạt động trong lĩnh vực du lịch:
Ưu tiên nhận tiền cọc, tiền thanh toán dịch vụ qua tài khoản doanh nghiệp; hạn chế sử dụng tài khoản cá nhân để bảo đảm doanh thu được ghi nhận, đối chiếu đầy đủ.
Khi bán hàng hóa, cung cấp dịch vụ phải lập hóa đơn điện tử đúng thời điểm, nội dung và trường hợp pháp luật quy định, không phụ thuộc vào việc khách hàng có yêu cầu lấy hóa đơn hay không.
Doanh thu từ chuyến du lịch, lưu trú, vận chuyển, vé, dịch vụ hướng dẫn và các khoản thu khác phải được ghi nhận, kê khai đầy đủ; bảo đảm dữ liệu bán hàng, hợp đồng, chứng từ thu tiền và hóa đơn có thể đối chiếu.
Lưu giữ đầy đủ hợp đồng, hóa đơn, chứng từ, hồ sơ liên quan đến các khoản chi; chỉ sử dụng hóa đơn, chứng từ hợp pháp gắn với giao dịch thực tế, không mua bán hoặc sử dụng hóa đơn, chứng từ không hợp pháp để hợp thức hóa chi phí hoặc làm giảm nghĩa vụ thuế.
Đối với hàng hóa, dịch vụ mua vào có giá trị từ 05 triệu đồng trở lên (đã bao gồm thuế giá trị gia tăng), thực hiện thanh toán không dùng tiền mặt khi pháp luật thuế yêu cầu để đáp ứng điều kiện khấu trừ thuế thuế giá trị gia tăng và điều kiện chi phí được trừ tương ứng.
Có hợp đồng/hồ sơ phù hợp, chứng từ chi trả và tài liệu chuyên môn theo quy định. Từ ngày 01/7/2026, khi trả tiền lương, tiền công, thù lao hoặc khoản chi khác cho cá nhân không ký hợp đồng lao động hoặc ký hợp đồng dưới 03 tháng, nếu mức chi trả từ 05 triệu đồng/lần trở lên thì thực hiện khấu trừ thuế thu nhập cá nhân 10% theo quy định. Hệ thống kế toán, hóa đơn, chứng từ và hồ sơ khai thuế phải đầy đủ, trung thực, nhất quán, có khả năng đối chiếu giữa doanh thu thực tế, dòng tiền, hóa đơn và số liệu kê khai.
Chấp hành nghiêm quy định về thuế, kê khai và nộp thuế đúng thời hạn không chỉ giúp doanh nghiệp phòng tránh các chế tài hành chính, hình sự mà còn góp phần minh bạch tài chính, xây dựng uy tín, tạo môi trường cạnh tranh lành mạnh và thực hiện trách nhiệm đối với cộng đồng.
|
* Điều 200 Bộ luật Hình sự năm 2015 (sửa đổi, bổ sung năm 2017) quy định về “Tội trốn thuế”: 1. Người nào thực hiện một trong các hành vi sau đây trốn thuế với số tiền từ 100.000.000 đồng đến dưới 300.000.000 đồng hoặc dưới 100.000.000 đồng nhưng đã bị xử phạt vi phạm hành chính về hành vi trốn thuế hoặc đã bị kết án về tội này hoặc về một trong các tội quy định tại các điều 188, 189, 190, 191, 192, 193, 194, 195, 196, 202, 250, 251, 253, 254, 304, 305, 306, 309 và 311 của Bộ luật này, chưa được xóa án tích mà còn vi phạm, thì bị phạt tiền từ 100.000.000 đồng đến 500.000.000 đồng hoặc phạt tù từ 03 tháng đến 01 năm: a) Không nộp hồ sơ đăng ký thuế; không nộp hồ sơ khai thuế; nộp hồ sơ khai thuế sau 90 ngày kể từ ngày hết hạn nộp hồ sơ khai thuế hoặc hết thời hạn gia hạn nộp hồ sơ khai thuế theo quy định của pháp luật; b) Không ghi chép trong sổ kế toán các khoản thu liên quan đến việc xác định số tiền thuế phải nộp; c) Không xuất hóa đơn khi bán hàng hóa, dịch vụ hoặc ghi giá trị trên hóa đơn bán hàng thấp hơn giá trị thanh toán thực tế của hàng hóa, dịch vụ đã bán; d) Sử dụng hóa đơn, chứng từ không hợp pháp để hạch toán hàng hóa, nguyên liệu đầu vào trong hoạt động phát sinh nghĩa vụ thuế làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được miễn, số tiền thuế được giảm hoặc tăng số tiền thuế được khấu trừ, số tiền thuế được hoàn; đ) Sử dụng chứng từ, tài liệu không hợp pháp khác để xác định sai số tiền thuế phải nộp, số tiền thuế được hoàn; e) Khai sai với thực tế hàng hóa xuất khẩu, nhập khẩu mà không khai bổ sung hồ sơ khai thuế sau khi hàng hóa đã được thông quan, nếu không thuộc trường hợp quy định tại Điều 188 và Điều 189 của Bộ luật này; g) Cố ý không kê khai hoặc khai sai về thuế đối với hàng hóa xuất khẩu, nhập khẩu, nếu không thuộc trường hợp quy định tại Điều 188 và Điều 189 của Bộ luật này; h) Câu kết với người gửi hàng để nhập khẩu hàng hóa, nếu không thuộc trường hợp quy định tại Điều 188 và Điều 189 của Bộ luật này; i) Sử dụng hàng hóa thuộc đối tượng không chịu thuế, miễn thuế, xét miễn thuế không đúng mục đích quy định mà không khai báo việc chuyển đổi mục đích sử dụng với cơ quan quản lý thuế.” 2. Phạm tội thuộc một trong các trường hợp sau đây, thì bị phạt tiền từ 500.000.000 đồng đến 1.500.000.000 đồng hoặc phạt tù từ 01 năm đến 03 năm: a) Có tổ chức; b) Số tiền trốn thuế từ 300.000.000 đồng đến dưới 1.000.000.000 đồng; c) Lợi dụng chức vụ, quyền hạn; d) Phạm tội 02 lần trở lên; đ) Tái phạm nguy hiểm. 3. Phạm tội trốn thuế với số tiền 1.000.000.000 đồng trở lên, thì bị phạt tiền từ 1.500.000.000 đồng đến 4.500.000.000 đồng hoặc phạt tù từ 02 năm đến 07 năm. 4. Người phạm tội còn có thể bị phạt tiền từ 20.000.000 đồng đến 100.000.000 đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 01 năm đến 05 năm hoặc tịch thu một phần hoặc toàn bộ tài sản. 5. Pháp nhân thương mại phạm tội quy định tại Điều này, thì bị phạt như sau: a) Thực hiện một trong các hành vi quy định tại khoản 1 Điều này trốn thuế với số tiền từ 200.000.000 đồng đến dưới 300.000.000 đồng hoặc từ 100.000.000 đồng đến dưới 200.000.000 đồng nhưng đã bị xử phạt vi phạm hành chính về hành vi trốn thuế hoặc đã bị kết án về tội này hoặc về một trong các tội quy định tại các điều 188, 189, 190, 191, 192, 193, 194, 195 và 196 của Bộ luật này, chưa được xóa án tích mà còn vi phạm, thì bị phạt tiền từ 300.000.000 đồng đến 1.000.000.000 đồng; b) Phạm tội thuộc một trong các trường hợp quy định tại các điểm a, b, d và đ khoản 2 Điều này, thì bị phạt tiền từ 1.000.000.000 đồng đến 3.000.000.000 đồng; c) Phạm tội thuộc trường hợp quy định tại khoản 3 Điều này, thì bị phạt tiền từ 3.000.000.000 đồng đến 10.000.000.000 đồng hoặc đình chỉ hoạt động có thời hạn từ 06 tháng đến 03 năm; d) Phạm tội thuộc trường hợp quy định tại Điều 79 của Bộ luật này, thì bị đình chỉ hoạt động vĩnh viễn; đ) Pháp nhân thương mại còn có thể bị phạt tiền từ 50.000.000 đồng đến 200.000.000 đồng, cấm kinh doanh, cấm hoạt động trong một số lĩnh vực nhất định hoặc cấm huy động vốn từ 01 năm đến 03 năm”. |
In
Chia sẻ
Tin tức mới cập nhật
Công an tỉnh Quảng Trị cảnh báo nguy cơ vi phạm pháp luật đối với doanh nghiệp, hộ kinh doanh khi kinh doanh "hàng giả", "hàng nhái"
12/10/2026
Công an tỉnh Lạng Sơn: Cảnh báo doanh nghiệp, hộ kinh doanh về nguy cơ vi phạm pháp luật khi tham gia phá dỡ, vận chuyển và tiếp nhận chất thải công trình
12/10/2026Tin đọc nhiều trong tuần

Các mức xử phạt vi phạm nồng độ cồn đối với người điều khiển phương tiện giao thông
28/01/2025Công an tỉnh Quảng Trị cảnh báo nguy cơ vi phạm pháp luật đối với doanh nghiệp, hộ kinh doanh khi kinh doanh "hàng giả", "hàng nhái"
12/10/2026


