
Công an TP Hồ Chí Minh cảnh báo nguy cơ vi phạm pháp luật trong quản lý, sử dụng hóa đơn tại doanh nghiệp, hộ kinh doanh
Quản lý hóa đơn đúng quy định giúp doanh nghiệp bảo vệ uy tín, kiểm soát tài chính và phòng ngừa rủi ro pháp lý. Mỗi doanh nghiệp cần kê khai trung thực, kiểm chứng giao dịch thực tế, không mua bán hóa đơn để hợp thức hóa chi phí.
13/10/2026
00:00
Nữ Miền Bắc
Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân đặt ra yêu cầu bảo vệ quyền, lợi ích hợp pháp của doanh nghiệp, doanh nhân và bảo đảm cạnh tranh bình đẳng. Thực hiện đúng pháp luật về hóa đơn, thuế là cách thiết thực để xây dựng môi trường kinh doanh minh bạch, bảo vệ doanh nghiệp làm ăn chân chính.
Khoản 4 Điều 8 Luật Quản lý thuế số 108/2025/QH15 nghiêm cấm bán hàng hóa, cung cấp dịch vụ không lập hóa đơn theo quy định; sử dụng hóa đơn, chứng từ không hợp pháp hoặc sử dụng không hợp pháp hóa đơn, chứng từ; làm giả, tạo lập hóa đơn điện tử trái phép để phục vụ hành vi vi phạm. Doanh nghiệp cần cảnh giác trước những lời mời “bổ sung hóa đơn đầu vào”, “hợp thức chi phí” khi không có giao dịch thực tế.
Theo điểm b, điểm c khoản 3 Điều 44 Luật Quản lý thuế, hành vi khai sai thuộc khoản 2 Điều 45 bị phạt 20% số tiền thuế khai thiếu hoặc khai tăng thuộc trường hợp luật định; hành vi trốn thuế chưa đến mức truy cứu trách nhiệm hình sự bị phạt từ 01 đến 03 lần số tiền thuế trốn. Người vi phạm còn phải thực hiện nghĩa vụ khắc phục về thuế, tiền chậm nộp theo quy định.
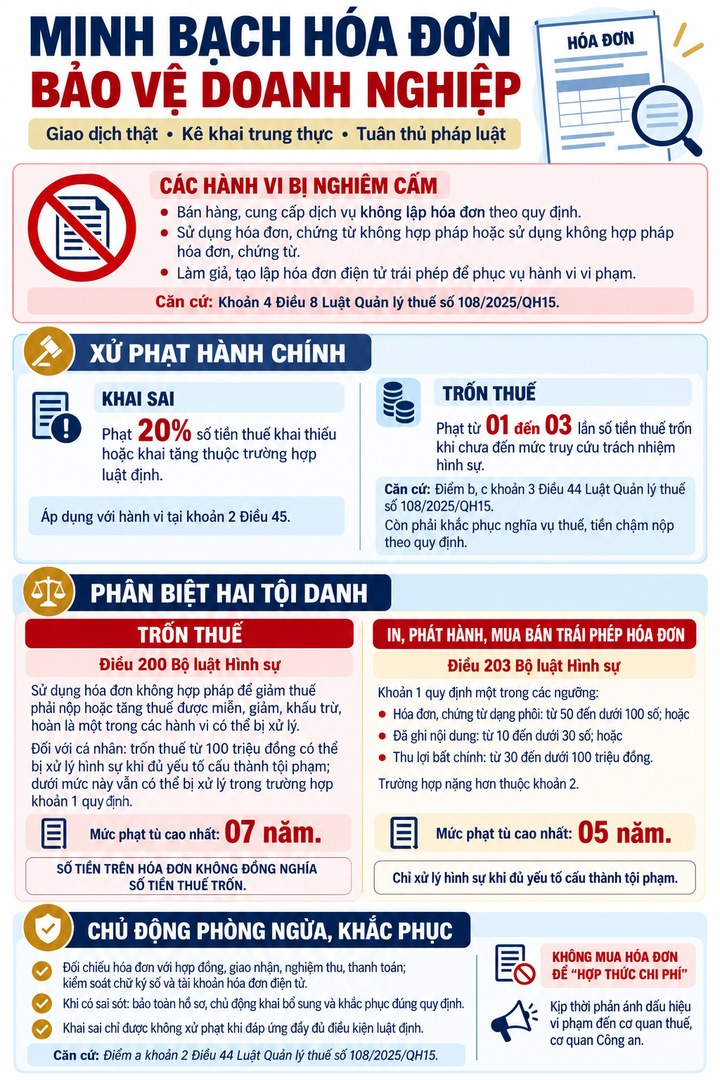
Đối với trách nhiệm hình sự, doanh nghiệp cần phân biệt rõ hai hành vi: Một là, “Trốn thuế” theo Điều 200 Bộ luật Hình sự là thực hiện các hành vi luật định để trốn nghĩa vụ thuế, trong đó có sử dụng hóa đơn không hợp pháp làm giảm số thuế phải nộp hoặc tăng số thuế được miễn, giảm, khấu trừ, hoàn. Đối với cá nhân, số tiền thuế trốn từ 100 triệu đồng trở lên có thể là căn cứ xử lý hình sự khi đủ yếu tố cấu thành tội phạm; dưới mức này vẫn có thể bị xử lý nếu thuộc trường hợp có tiền sự, tiền án được khoản 1 Điều 200 quy định. Mức phạt tù cao nhất là 07 năm. Số tiền ghi trên hóa đơn không đồng nghĩa với số tiền thuế trốn. Hai là, “In, phát hành, mua bán trái phép hóa đơn” theo Điều 203 Bộ luật Hình sự được xem xét dựa trên hành vi và các điều kiện riêng. Khoản 1 quy định các ngưỡng: hóa đơn, chứng từ dạng phôi từ 50 đến dưới 100 số; hoặc đã ghi nội dung từ 10 đến dưới 30 số; hoặc thu lợi bất chính từ 30 đến dưới 100 triệu đồng. Các trường hợp nặng hơn được quy định tại khoản 2, với mức phạt tù cao nhất 05 năm. Hành vi này có thể bị xử lý khi đủ yếu tố cấu thành tội phạm.
Doanh nghiệp cần đối chiếu hóa đơn với hợp đồng, giao nhận, nghiệm thu, thanh toán; kiểm soát chữ ký số và tài khoản hóa đơn điện tử. Khi phát hiện sai sót, cần bảo toàn hồ sơ, chủ động khai bổ sung, khắc phục đúng quy định. Điểm a khoản 2 Điều 44 Luật Quản lý thuế quy định trường hợp khai sai được không xử phạt khi đáp ứng đầy đủ điều kiện về tự giác sửa sai, nộp thuế và thời điểm thực hiện; đây không phải quy định miễn trách nhiệm cho mọi vi phạm.
Công an Thành phố Hồ Chí Minh khuyến cáo doanh nghiệp, hộ kinh doanh không tham gia, tiếp tay cho việc mua bán hóa đơn trái phép; kịp thời phản ánh dấu hiệu vi phạm đến cơ quan thuế, cơ quan Công an. Trung thực trong từng giao dịch, minh bạch trong kê khai là nền tảng bảo vệ doanh nghiệp và phát triển bền vững.
In
Chia sẻ
Tin tức mới cập nhật
Tin đọc nhiều trong tuần

Các mức xử phạt vi phạm nồng độ cồn đối với người điều khiển phương tiện giao thông
28/01/2025
Công an tỉnh Quảng Trị cảnh báo nguy cơ vi phạm pháp luật đối với doanh nghiệp, hộ kinh doanh khi kinh doanh "hàng giả", "hàng nhái"
12/10/2026


