Thanh Hóa cảnh báo nguy cơ vi phạm pháp luật từ việc lập hồ sơ “lao động ảo” trong hoạt động doanh nghiệp
Lợi dụng quy định về các khoản chi được trừ khi xác định thu nhập chịu thuế, một số doanh nghiệp đã đưa người không làm việc thực tế vào hồ sơ nhân sự, lập khống hợp đồng lao động, bảng chấm công, bảng lương và chứng từ thanh toán để hợp thức hóa chi phí. Những khoản chi chỉ tồn tại trên giấy tờ này, nếu được sử dụng có chủ đích nhằm làm giảm số thuế phải nộp, có thể trở thành căn cứ xác định hành vi trốn thuế. Từ những vụ án kinh tế được phát hiện trên địa bàn tỉnh Thanh Hóa, thủ đoạn sử dụng hồ sơ lao động không có thật cho thấy việc gian lận thuế đôi khi không bắt đầu từ những giao dịch lớn, mà được che giấu ngay trong những chứng từ tưởng chừng rất thông thường của hoạt động doanh nghiệp.
13/10/2026
“Lao động ảo” - Hồ sơ có thật
Tiền lương, tiền công là khoản chi thường xuyên, chiếm tỷ trọng đáng kể trong chi phí hoạt động của nhiều doanh nghiệp. Theo quy định của pháp luật thuế, để được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp, khoản chi phải đáp ứng các điều kiện theo quy định, bảo đảm có thực và được chứng minh bằng hồ sơ, chứng từ hợp lệ.
Tuy nhiên, chính từ khoản chi quen thuộc này, một số doanh nghiệp đã tìm cách hợp thức hóa chi phí không có thật bằng cách dựng lên những lao động chỉ tồn tại trên giấy tờ. Từ danh sách nhân sự, hợp đồng lao động đến bảng chấm công, bảng thanh toán tiền lương đều được lập như thể có một quá trình làm việc và trả lương thực tế. Những khoản tiền không phát sinh hoặc không phản ánh đúng thực tế sau đó được đưa vào sổ sách kế toán dưới danh nghĩa chi phí nhân công, làm sai lệch kết quả kinh doanh và có thể làm giảm số thuế thu nhập doanh nghiệp phải nộp. Khi các loại giấy tờ được chuẩn bị đồng bộ, hành vi gian lận không còn biểu hiện ở một chứng từ riêng lẻ mà ẩn trong cả hệ thống hồ sơ được dựng lên để tạo vỏ bọc hợp pháp cho khoản chi khống.
Để hồ sơ chi trả có vẻ hợp lệ, một số đối tượng còn sử dụng tài khoản ngân hàng của người khác để nhận tiền, nhờ người đứng tên nhận tiền rồi chuyển trả lại hoặc thông qua các giao dịch trung gian để tạo dấu vết thanh toán tiền lương. Nhờ đó, trên giấy tờ kế toán và lịch sử giao dịch ngân hàng, doanh nghiệp có thể tạo ra hình thức của một khoản chi đã được thực hiện, dù thực tế người có tên trong bảng lương không làm việc hoặc không được trả lương như hồ sơ thể hiện.
Tuy nhiên, hợp đồng lao động, bảng chấm công, bảng lương hay chứng từ chuyển khoản chỉ là những căn cứ cần được xem xét trong tổng thể hồ sơ, không mặc nhiên chứng minh khoản chi là có thật và đủ điều kiện được tính vào chi phí được trừ. Để làm rõ bản chất giao dịch, cơ quan chức năng có thể đối chiếu hồ sơ nhân sự với quá trình làm việc thực tế, xác minh người đứng tên nhận lương, kiểm tra chứng từ kế toán và truy xét dòng tiền qua các tài khoản liên quan. Khi những người có tên trong bảng lương không chứng minh được quá trình làm việc, còn dòng tiền sau khi chuyển khoản lại quay về doanh nghiệp hoặc được luân chuyển qua các cá nhân khác, đó có thể là những dấu hiệu cần tiếp tục xác minh để làm rõ bản chất khoản chi và mục đích của việc lập hồ sơ.
Điển hình, qua vụ án xảy ra tại Công ty Cổ phần Xây dựng Linh Khang, do Hoàng Mạnh Linh (sinh năm 1987), còn gọi là “Linh Lùn”, làm Giám đốc, Cơ quan Cảnh sát điều tra Công an tỉnh Thanh Hóa đã phát hiện dấu hiệu lập hồ sơ nhân công, tiền lương không phản ánh đúng thực tế. Những hồ sơ này được sử dụng để hợp thức hóa các khoản chi phí, làm giảm nghĩa vụ thuế của doanh nghiệp.
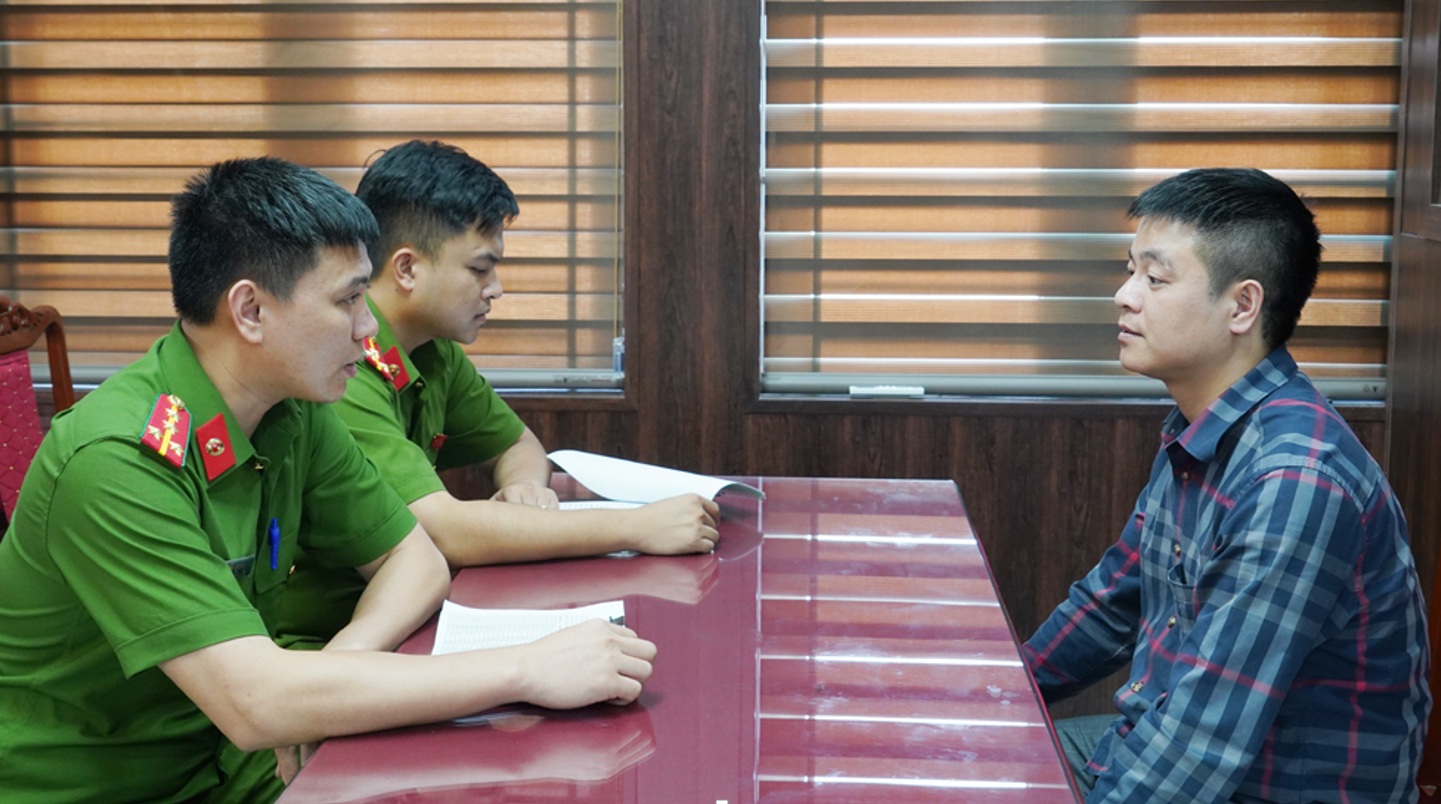
Đối tượng Hoàng Mạnh Linh, Giám đốc Công ty Cổ phần Xây dựng Linh Khang bị khởi tố về hành vi trốn thuế.
Điều đáng nói, thủ đoạn của đối tượng không đơn giản là che giấu doanh thu. Để tạo ra một hệ thống sổ sách “đẹp” trên giấy tờ, các đối tượng đã sử dụng nhiều thủ đoạn tinh vi như thành lập công ty khác để xuất hóa đơn, hợp thức hóa đầu vào - đầu ra của hàng hóa, dịch vụ; kê khai khống nhân công nhằm đẩy chi phí doanh nghiệp lên cao, qua đó làm giảm số thuế phải nộp. Đây là một trong những thủ đoạn mà nếu chỉ kiểm tra từng doanh nghiệp riêng lẻ, từng hóa đơn riêng lẻ sẽ rất khó phát hiện. Bởi phía sau một chứng từ có thể là cả một “hệ sinh thái” với những doanh nghiệp, cá nhân và giao dịch được tạo dựng để hợp thức hóa.
Chứng từ thanh toán không thể “hợp pháp hóa” khoản chi không có thật
Từ ngày 15/12/2025, Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp có hiệu lực. Nghị định này quy định cụ thể điều kiện đối với các khoản chi được trừ khi xác định thu nhập chịu thuế.
Theo điểm c khoản 1 Điều 9 Nghị định số 320/2025/NĐ-CP, một trong những điều kiện để khoản chi được trừ là: “Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên. Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng.”
Quy định trên đặt ra yêu cầu chặt chẽ về chứng từ thanh toán đối với các khoản chi thuộc trường hợp luật định. Tuy nhiên, chứng từ thanh toán không dùng tiền mặt chỉ là một trong các điều kiện để khoản chi được trừ; việc có chứng từ chuyển khoản không đồng nghĩa khoản chi đương nhiên hợp pháp nếu giao dịch không phát sinh thực tế hoặc hồ sơ, chứng từ không phản ánh đúng bản chất khoản chi.
Về mặt thuế, những khoản chi không đáp ứng điều kiện theo quy định có thể bị loại khỏi chi phí được trừ khi xác định thu nhập chịu thuế. Doanh nghiệp có thể phải thực hiện nghĩa vụ thuế còn thiếu, tiền chậm nộp và chịu xử phạt vi phạm hành chính theo quy định của pháp luật về quản lý thuế.
Nghiêm trọng hơn, nếu hành vi có đủ dấu hiệu cấu thành tội phạm theo quy định của pháp luật hình sự, người thực hiện có thể bị xem xét trách nhiệm hình sự về tội “Trốn thuế” theo Điều 200 Bộ luật Hình sự năm 2015, được sửa đổi, bổ sung năm 2017. Điều luật quy định một trong các hành vi trốn thuế là sử dụng chứng từ, tài liệu không hợp pháp để hạch toán hàng hóa, nguyên liệu đầu vào hoặc chi phí khống làm giảm số tiền thuế phải nộp. Theo đó, tùy số tiền thuế trốn và các tình tiết định khung, người phạm tội có thể bị phạt tiền từ 100 triệu đồng đến 4,5 tỷ đồng hoặc phạt tù từ 3 tháng đến 7 năm.
Ngoài ra, còn có thể bị phạt tiền từ 20 triệu đồng đến 100 triệu đồng, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 1 năm đến 5 năm, hoặc tịch thu một phần hoặc toàn bộ tài sản theo khoản 4 Điều 200. Không chỉ cá nhân trực tiếp thực hiện hành vi, pháp nhân thương mại trong những trường hợp đáp ứng đầy đủ điều kiện chịu trách nhiệm hình sự theo Bộ luật Hình sự cũng có thể phải chịu trách nhiệm hình sự về tội “Trốn thuế” theo Điều 200.
Đối với hình phạt đình chỉ hoạt động vĩnh viễn, Điều 79 Bộ luật Hình sự quy định:
“1. Đình chỉ hoạt động vĩnh viễn là chấm dứt hoạt động của pháp nhân thương mại trong một hoặc một số lĩnh vực mà pháp nhân thương mại phạm tội gây thiệt hại hoặc có khả năng thực tế gây thiệt hại đến tính mạng của nhiều người, gây sự cố môi trường hoặc gây ảnh hưởng xấu đến an ninh, trật tự, an toàn xã hội và không có khả năng khắc phục hậu quả gây ra.
2. Pháp nhân thương mại được thành lập chỉ để thực hiện tội phạm thì bị đình chỉ vĩnh viễn toàn bộ hoạt động.”
Tuy nhiên, không phải mọi pháp nhân thương mại bị xử lý về tội trốn thuế đều bị đình chỉ hoạt động vĩnh viễn. Việc áp dụng hình phạt này phải đáp ứng các điều kiện luật định và được xem xét trên cơ sở tính chất, mức độ của hành vi phạm tội cùng các điều kiện chịu trách nhiệm hình sự của pháp nhân thương mại.
Những quy định trên cho thấy, từ một hồ sơ nhân sự được lập không đúng thực tế, nếu chỉ là sai sót về thủ tục thì có thể phát sinh trách nhiệm về thuế, kế toán hoặc xử phạt vi phạm hành chính tùy tính chất, mức độ. Nhưng nếu hồ sơ “lao động ảo” được cố ý tạo dựng và sử dụng để hợp thức hóa các khoản chi không có thật, làm giảm số thuế phải nộp và hành vi đáp ứng đầy đủ các dấu hiệu cấu thành tội phạm thì cá nhân, pháp nhân liên quan có thể phải chịu trách nhiệm hình sự theo quy định.
Công an tỉnh Thanh Hóa đề nghị các doanh nghiệp chủ động rà soát hồ sơ nhân sự, hợp đồng lao động, bảng chấm công, bảng lương và chứng từ thanh toán; bảo đảm mọi khoản chi đều phát sinh thực tế, phục vụ hoạt động sản xuất, kinh doanh và có đầy đủ hồ sơ, chứng từ theo quy định. Đối với các khoản chi thuộc trường hợp phải thanh toán không dùng tiền mặt, doanh nghiệp cần thực hiện đúng quy định; không lập khống hồ sơ, tạo giao dịch giả tạo hoặc hợp thức hóa các khoản chi không có thực.
Người đứng đầu doanh nghiệp, người phụ trách kế toán và cá nhân liên quan cần nâng cao ý thức tuân thủ pháp luật, bởi việc cố ý lập hồ sơ “lao động ảo” để hợp thức hóa chi phí, làm giảm nghĩa vụ thuế có thể dẫn đến xử lý về thuế, xử phạt vi phạm hành chính và, nếu đủ dấu hiệu cấu thành tội phạm, bị xử lý hình sự theo Điều 200 Bộ luật Hình sự. Xây dựng hệ thống quản trị, tài chính, kế toán minh bạch là giải pháp thiết thực để bảo vệ doanh nghiệp, người lao động, cổ đông và góp phần xây dựng môi trường kinh doanh lành mạnh, bền vững./.
In
Chia sẻ
Tin đọc nhiều trong tuần
Khởi động chiến dịch “Không Một Mình 2026”: Kết nối không tổn thương, để trẻ luôn có một điểm tựa
09/10/2026
Đoàn đại biểu cấp cao Bộ Công an Việt Nam thăm, làm việc tại Tây Ban Nha
08/11/2026
Dự thảo Luật An ninh dữ liệu: Bước tiến trong hoàn thiện thể chế về an ninh, an toàn dữ liệu
06/11/2026
Lực lượng Công an nhân dân chủ động ứng phó với mưa lớn, lũ, ngập lụt, lũ quét, sạt lở đất tại khu vực Trung Bộ
07/11/2026
Camera AI hỗ trợ Công an xã chủ động phát hiện, xử lý vi phạm pháp luật
05/11/2026Tin tức mới cập nhật
Công an tỉnh Cao Bằng triển khai đợt 2 thu nhận mẫu ADN thân nhân liệt sĩ chưa xác định được danh tính
09/11/2026
Công an Thanh Hóa chủ động triển khai phương án ứng phó mưa lũ, bảo đảm an toàn tính mạng và tài sản của Nhân dân
09/11/2026
Công an thành phố Cần Thơ đồng hành, chăm lo cho thế hệ tương lai
09/11/2026
Từ những lựa chọn riêng đến khát vọng cống hiến
09/11/2026
Đổi mới công tác tuyên truyền, nâng cao ý thức chấp hành pháp luật giao thông
09/11/2026
Triệt phá ổ nhóm chuyên làm giả giấy tờ, văn bằng
09/11/2026
Công an tỉnh Quảng Trị đẩy mạnh chuyển đổi số, nâng cao chất lượng phục vụ nhân dân
09/11/2026
Tuổi trẻ Công an thành phố Quảng Ninh đồng loạt tổ chức các hoạt động hưởng ứng Ngày Pháp luật Việt Nam
09/11/2026
Triệt phá chuyên án ma túy hoạt động liên tỉnh, xuyên quốc gia, bắt giữ hơn 100 đối tượng
08/11/2026
Thêm cơ hội học nghề, tạo dựng tương lai cho học viên cai nghiện ma túy
08/11/2026
Công an tỉnh Cao Bằng đẩy mạnh tuyên truyền, phổ biến pháp luật hưởng ứng Ngày Pháp luật Việt Nam
08/11/2026
Công an thành phố Quảng Ninh nỗ lực hoàn thành thu nhận mẫu ADN thân nhân liệt sĩ đợt 2 năm 2026
08/11/2026
Lãnh đạo Bộ Công an gửi Thư khen Công an thành phố Huế
08/11/2026
Cán bộ trẻ Công an tỉnh Quảng Ngãi được vinh danh tại Giải thưởng “Tuổi trẻ sáng tạo” toàn quốc năm 2026
08/11/2026Đoàn đại biểu cấp cao Bộ Công an Việt Nam thăm, làm việc tại Tây Ban Nha
08/11/2026
Khởi tố đối tượng về tội xâm phạm quyền sở hữu công nghiệp
08/11/2026
Gieo mầm tri thức, chắp cánh ước mơ cho con nuôi Công an Điện Biên
07/11/2026
Bế giảng Lớp bồi dưỡng kỹ năng vận hành, điều khiển thiết bị bay không người lái trinh sát khóa 1
07/11/2026Lực lượng Công an nhân dân chủ động ứng phó với mưa lớn, lũ, ngập lụt, lũ quét, sạt lở đất tại khu vực Trung Bộ
07/11/2026
Trại giam Thanh Cẩm (Bộ Công an) tổ chức Hội thi vẽ và triển lãm tranh cho phạm nhân
07/11/2026Chỉ đạo điều hành
Lực lượng Công an nhân dân chủ động ứng phó với mưa lớn, lũ, ngập lụt, lũ quét, sạt lở đất tại khu vực Trung Bộ
07/11/2026
Tăng cường phòng, chống gian lận thi cử, kiểm tra, đánh giá trong giáo dục đào tạo
21/10/2026
Lãnh đạo Bộ Công an gửi Thư chúc mừng 78 năm Ngày truyền thống Ngành kiểm tra Đảng
13/10/2026
Quy chế tổ chức và hoạt động của Ủy ban quốc gia về An ninh hàng không và tạo thuận lợi hàng không
12/10/2026
Kiện toàn Ủy ban Quốc gia APEC 2027
07/10/2026
Triển khai đồng bộ, hiệu quả Chương trình mục tiêu quốc gia phòng, chống ma túy đến năm 2030
06/10/2026Lãnh đạo Bộ Công an gửi Thư khen Công an tỉnh Thanh Hóa
25/09/2026
Nâng mức cho vay đối với người chấp hành xong án phạt tù lên 200 triệu đồng
24/09/2026
Lực lượng Công an nhân dân chủ động ứng phó, khắc phục hậu quả mưa lũ
22/09/2026Lực lượng Công an chủ động ứng phó với diễn biến áp thấp nhiệt đới và mưa lớn
11/09/2026